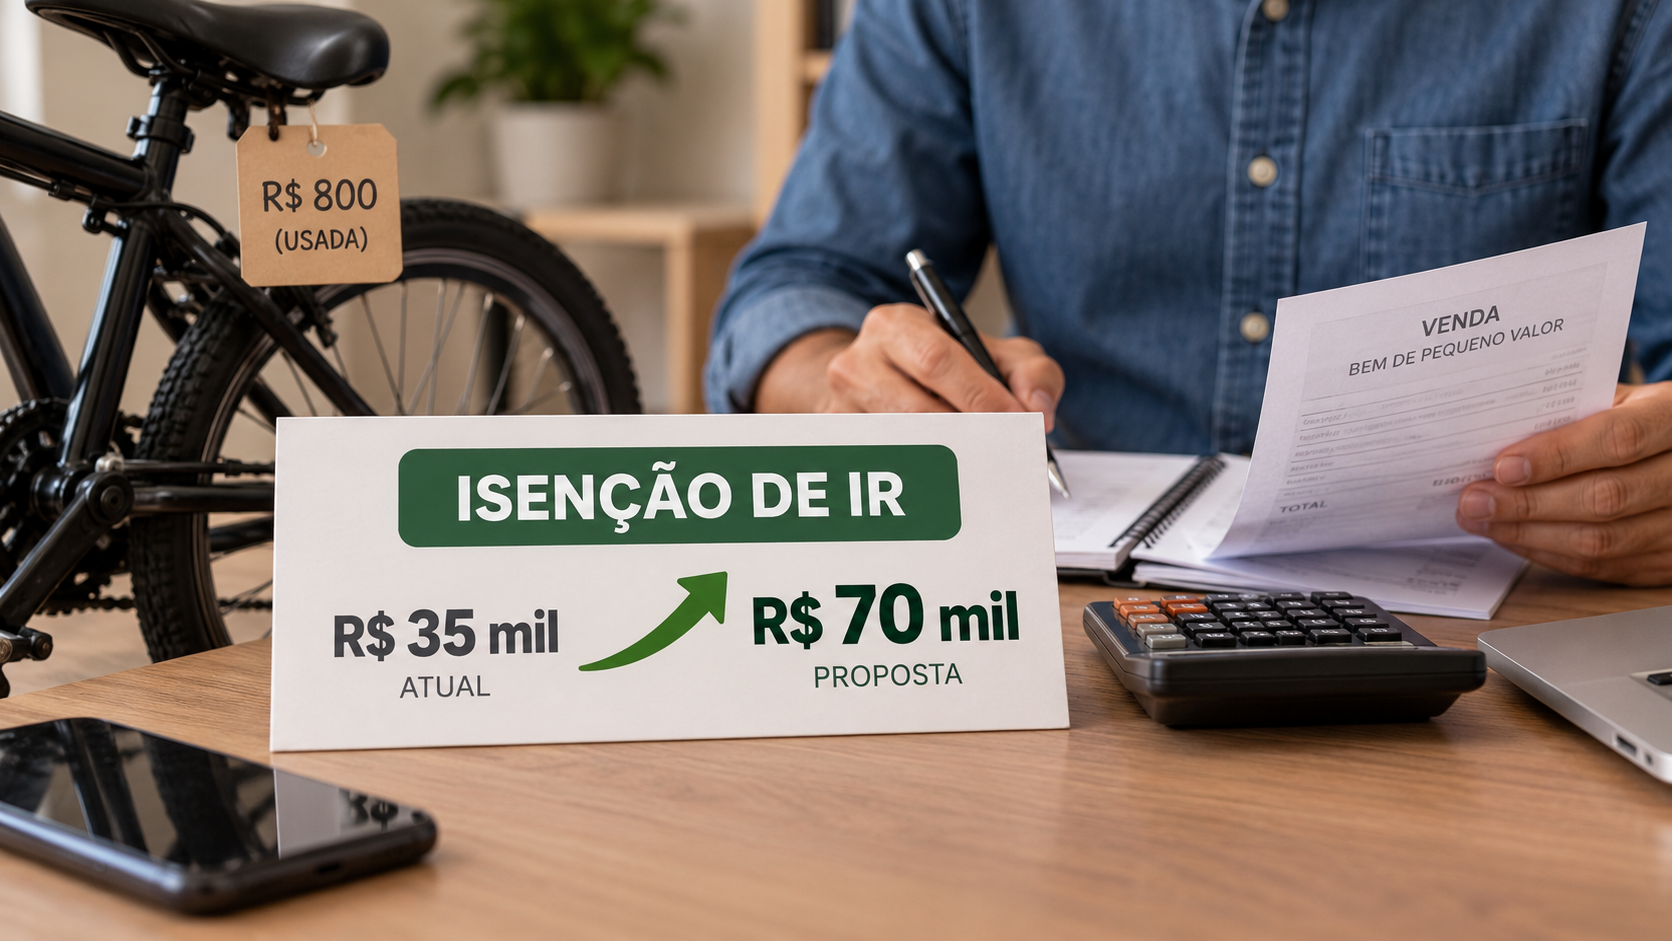
Uma proposta em análise na Câmara dos Deputados pode ampliar o valor de referência usado para definir quando uma venda de bem de pequeno valor fica fora da apuração do ganho de capital no Imposto de Renda. O texto prevê que o limite mensal passe de R$ 35 mil para R$ 70 mil.
A mudança, se aprovada, alcançaria situações em que uma pessoa física vende bens eventualmente e obtém resultado financeiro com a operação. A regra atual, no entanto, permanece em vigor enquanto o projeto não concluir sua tramitação e não houver alteração na legislação.
Na prática, a proposta pretende atualizar o patamar que separa as vendas consideradas de pequeno valor das operações que podem exigir a apuração de ganho de capital. O valor é analisado por mês, conforme a regra mencionada no projeto.
O que está previsto no projeto
O ponto central da proposta é a elevação do limite de isenção de R$ 35 mil para R$ 70 mil. O montante funciona como uma referência para as vendas de bens realizadas no período de um mês.
Com a alteração, uma venda ou conjunto de vendas que se enquadre na faixa prevista poderia ficar fora da incidência do Imposto de Renda sobre ganho de capital, desde que atendidas as demais condições da legislação. O texto, portanto, não trata de uma isenção geral para qualquer venda de patrimônio nem elimina as regras aplicáveis às operações tributáveis.
A medida está relacionada ao ganho de capital, que corresponde, em termos gerais, ao resultado positivo obtido quando um bem é vendido por valor superior ao custo considerado para fins fiscais. A existência de ganho, contudo, não é o único elemento observado: também é necessário verificar a natureza da operação e os limites previstos na legislação.
Como funciona a regra atual
Atualmente, o limite de referência para a isenção nas vendas de bens de pequeno valor é de R$ 35 mil. Esse parâmetro continua sendo aplicado até que o projeto seja aprovado, sancionado e passe a produzir efeitos, se todas essas etapas forem concluídas.
Isso significa que a apresentação ou a análise da proposta não muda, por si só, a forma como o contribuinte deve avaliar uma venda realizada no presente. As operações continuam submetidas às regras vigentes, inclusive quanto à eventual necessidade de apurar ganho de capital e informar os dados à Receita Federal.
O limite não deve ser confundido com o valor do lucro obtido na venda. A referência diz respeito ao valor da operação dentro do período definido pela norma. Já o ganho de capital considera a diferença entre o valor de venda e o custo do bem, observadas as regras fiscais aplicáveis a cada caso.
O que pode mudar para o contribuinte
Se a proposta avançar nos termos apresentados, a faixa de operações alcançada pela dispensa poderá ser ampliada. Vendas que hoje ultrapassam o teto de R$ 35 mil, mas não superam R$ 70 mil, passariam a ser avaliadas sob a nova referência.
O efeito seria concentrado nas operações classificadas como de pequeno valor. O projeto não estabelece uma dispensa sem limite e não modifica automaticamente todas as regras relacionadas à venda de imóveis, veículos, aplicações ou outros bens. A aplicação dependeria do enquadramento de cada operação e da redação final aprovada pelo Congresso.
A proposta também não significa que toda venda de até R$ 70 mil ficaria necessariamente livre de qualquer obrigação de declaração. A isenção do imposto e o dever de informar uma operação são questões que precisam ser analisadas conforme as normas do Imposto de Renda e as orientações oficiais vigentes no período da declaração.
Por que o valor é calculado por mês
A referência mensal é importante porque o limite não é apresentado como um teto único para toda a vida fiscal do contribuinte. A regra considera as vendas realizadas dentro de cada mês, o que exige observar o conjunto das operações feitas no período.
Assim, a análise não deve se limitar a uma única venda isolada. Quando houver mais de uma operação no mesmo mês, os valores e as características dos bens vendidos precisam ser considerados de acordo com o tratamento previsto na legislação.
Esse recorte temporal também está no centro da proposta, que busca atualizar o valor utilizado para distinguir operações de menor expressão financeira das vendas sujeitas à apuração do ganho de capital. A mudança pretendida seria no patamar monetário, sem eliminar a necessidade de verificar a regra aplicável.
O projeto já muda o Imposto de Renda?
Não. A proposta ainda está em análise na Câmara dos Deputados e não substitui a regra atualmente vigente. Para que o novo limite passe a ser aplicado, o texto precisa seguir o processo legislativo previsto e, caso seja aprovado, observar as etapas posteriores necessárias para a entrada em vigor.
Até que isso ocorra, o limite de R$ 35 mil continua sendo a referência indicada para as vendas de bens de pequeno valor. O contribuinte que realizar uma operação deve considerar a legislação em vigor no momento da venda e da declaração, sem antecipar a aplicação do valor proposto.
O andamento do projeto também pode resultar em alterações no texto original. Durante a tramitação, a proposta pode ser modificada antes de uma eventual aprovação. Por isso, o valor de R$ 70 mil representa o limite previsto no projeto em análise, e não uma regra já incorporada ao sistema tributário.
Diferença entre venda do bem e ganho de capital
A discussão envolve duas etapas que não são equivalentes. A primeira é a realização da venda, com a definição do valor pelo qual o bem foi transferido. A segunda é a apuração do eventual ganho de capital, que depende da comparação entre o valor da venda e o custo fiscal do patrimônio.
Uma venda pode ocorrer sem gerar ganho tributável, por exemplo, quando não há diferença positiva entre o valor de alienação e o custo considerado. Em outras situações, pode haver ganho, mas a operação se enquadrar em uma hipótese de isenção prevista na legislação. Por isso, o limite de pequeno valor é apenas um dos elementos da análise.
O projeto discutido na Câmara concentra-se justamente nessa faixa de operações. Ao elevar o teto, o texto pretende ampliar o alcance da regra que afasta a apuração do imposto para vendas de menor valor, sem alterar o conceito geral de ganho de capital.
Cuidados enquanto a proposta tramita
Até eventual mudança legal, o contribuinte deve manter os comprovantes relacionados à aquisição e à venda dos bens. Documentos que indiquem o custo de compra, a data da aquisição, o valor da alienação e as despesas vinculadas à operação podem ser necessários para o correto preenchimento das informações fiscais.
Também é preciso observar o conjunto de vendas realizadas no mês e as orientações da Receita Federal para a declaração correspondente. O fato de um projeto prever novo limite não autoriza, antes de sua aprovação e vigência, o uso antecipado da faixa de R$ 70 mil.
Em resumo, a proposta em análise na Câmara pretende dobrar o limite mensal de referência para a isenção aplicável à venda de bens de pequeno valor. O valor atual, de R$ 35 mil, continua valendo até que uma eventual mudança seja aprovada e entre em vigor.
Fonte: Agência Câmara de Notícias.