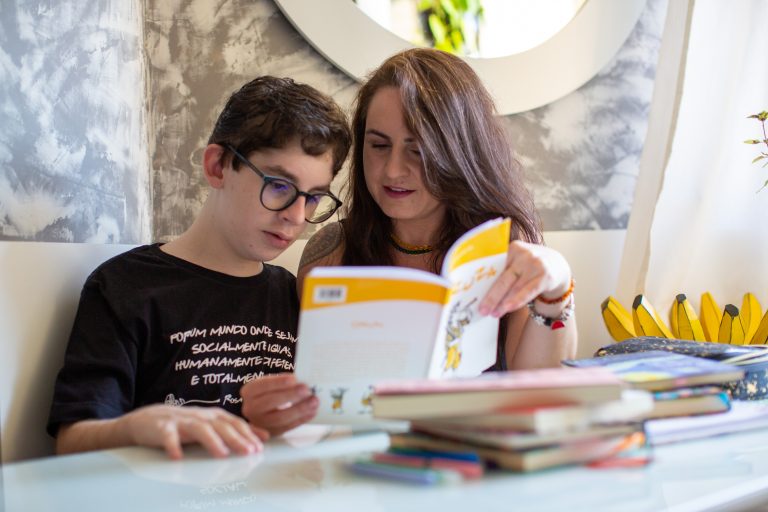
Um projeto em tramitação na Câmara dos Deputados prevê uma mudança no tratamento das despesas com educação de pessoas autistas no Imposto de Renda. Pela proposta, os valores pagos poderiam ser deduzidos integralmente na declaração anual, sem ficar sujeitos ao limite geral aplicado às despesas com instrução.
A medida cria uma regra específica para esse tipo de gasto. O objetivo do texto é fazer com que a dedução considerada pelo contribuinte corresponda ao valor efetivamente desembolsado com a educação da pessoa autista, desde que a despesa esteja de acordo com os requisitos previstos na legislação tributária.
O projeto ainda está em tramitação e não altera, por enquanto, as regras usadas na declaração do Imposto de Renda. Para produzir efeitos, a proposta precisa avançar no processo legislativo e ser aprovada nas etapas previstas para sua análise.
Como funciona a mudança prevista
Atualmente, as despesas com instrução são declaradas dentro das regras gerais de dedução do Imposto de Renda. Esse modelo estabelece um limite para o abatimento dos gastos educacionais, mesmo quando o contribuinte comprova que pagou um valor superior.
A proposta em análise separa as despesas educacionais relacionadas a pessoas autistas desse tratamento comum. Em vez de aplicar automaticamente o teto geral, o texto permite que o contribuinte considere o total pago na educação, observadas as condições que venham a ser definidas para a comprovação do gasto.
Na prática, a alteração não representa uma dedução automática nem dispensa a necessidade de documentação. O que muda é o critério de cálculo: a despesa educacional de uma pessoa autista passaria a ter tratamento próprio na declaração, com possibilidade de abatimento integral.
Diferença entre despesa e valor deduzido
O debate proposto pelo texto está na diferença entre o custo efetivo da educação e o valor que pode ser abatido atualmente. Quando a despesa supera o limite permitido, a parcela excedente não é considerada para reduzir a base de cálculo do imposto.
Com a regra específica, essa diferença deixaria de ser tratada da mesma forma que os demais gastos educacionais. O contribuinte poderia informar o valor integral pago, desde que o gasto se enquadre na hipótese prevista pelo projeto e seja devidamente comprovado.
A mudança alcança a forma de apuração da dedução, não o pagamento da despesa. O projeto não estabelece que o poder público assumirá diretamente os custos de escolas, terapias ou outros serviços. A proposta trata do reconhecimento dessas despesas na declaração do Imposto de Renda.
O que o projeto não muda neste momento
Enquanto o texto não for aprovado e convertido em norma, continuam valendo as regras atuais para a declaração do Imposto de Renda. Isso significa que contribuintes não podem aplicar antecipadamente a dedução integral apenas com base na existência do projeto.
Também não há mudança imediata no procedimento de entrega da declaração anual. A Receita Federal somente poderá aplicar uma nova regra depois que houver aprovação definitiva, sanção, publicação e regulamentação, quando necessária, conforme o conteúdo final da medida.
O alcance da proposta dependerá ainda da redação que for aprovada ao fim da tramitação. Alterações podem ocorrer durante a análise legislativa, inclusive em relação às despesas abrangidas, aos documentos exigidos e à forma de comprovação dos pagamentos.
Impacto na declaração anual
Se entrar em vigor nos termos apresentados, a medida poderá alterar o planejamento tributário de pessoas responsáveis pela educação de autistas. A principal diferença será a possibilidade de declarar o gasto educacional integral, em vez de limitar o abatimento ao valor máximo aplicável às despesas de instrução.
Para o contribuinte, a dedução maior pode reduzir a base de cálculo do imposto ou aumentar o valor da restituição, dependendo do modelo de declaração, da renda tributável, das demais deduções e do resultado final da apuração. O efeito não será igual para todos os declarantes.
A existência de uma despesa maior também não significa, por si só, que haverá restituição. O resultado depende do conjunto de informações apresentado no ajuste anual e do imposto devido ou retido ao longo do ano.
Tramitação ainda precisa avançar
O projeto analisado pela Câmara não produz efeitos imediatos porque ainda está sujeito ao processo legislativo. A proposta deverá ser examinada conforme as regras aplicáveis à sua tramitação, com possibilidade de discussão, apresentação de alterações e votação.
Somente depois da conclusão das etapas necessárias será possível saber se a dedução integral será aprovada exatamente como apresentada. Até lá, a regra permanece em debate no Congresso Nacional.
A proposta coloca no centro da discussão a relação entre as despesas educacionais de pessoas autistas e o limite geral do Imposto de Renda. O texto busca estabelecer uma distinção na legislação tributária para que o valor considerado na declaração acompanhe, de forma integral, o gasto comprovado com educação.
Fonte: Agência Câmara de Notícias.
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.